

El robo de inventario rara vez se anuncia. No llega como un faltante enorme de un día para otro, sino como diferencias pequeñas que poco a poco se vuelven normales: una caja que no cuadra, un producto que "debía estar en bodega", un conteo que sale distinto al de la semana pasada. Para muchos empresarios y empresarias el problema no es falta de ganas de revisar, sino no saber qué revisar ni cuándo.
La buena noticia es que detectar un robo de inventario no depende de vigilar a nadie, sino de tener la información ordenada. Cuando cada entrada y cada salida de mercancía queda registrada, las diferencias dejan de ser un misterio y se convierten en datos que se pueden seguir. Eso sirve igual para un negocio que hoy trabaja con una hoja de cálculo que para uno que ya usa un sistema más completo; lo que cambia es qué tan rápido se ve la diferencia.
En este artículo repasamos las señales que suelen aparecer primero, cómo separar un robo de otros errores frecuentes y qué prácticas ayudan a cerrar los huecos sin afectar el ambiente de trabajo.
Pocas veces alguien sorprende un robo en el acto. Lo habitual es enterarse semanas después, cuando el corte del mes muestra menos mercancía de la que debería haber y ya no es posible saber cuándo ocurrió ni con qué producto. Por eso conviene cambiar la pregunta: en lugar de preguntarse quién se llevó algo, es más útil preguntarse qué tan pronto puede el negocio notar que algo no cuadra.
Antes de cualquier sospecha, los datos suelen dar las primeras pistas. Estas son las que más se repiten en negocios de todos los tamaños:
Una sola de estas señales no confirma nada. Lo que vale la pena observar es el patrón: una diferencia aislada suele ser un error, pero la misma diferencia repetida cada semana en el mismo artículo merece una revisión más de cerca.
En la práctica, la mayoría de las diferencias de inventario tienen causas menos dramáticas. Una mercancía que llegó y nunca se registró, una devolución mal asentada, un producto capturado con otra presentación, una merma natural que nadie anotó o una venta que se hizo sin descontar existencias generan faltantes que se parecen mucho a un robo. Revisarlos primero evita acusaciones injustas; si la diferencia sigue ahí, entonces sí hay una pista que seguir con datos en la mano.
Una de las prácticas más efectivas para reducir el riesgo de robo de inventario es que una misma persona no concentre todo el proceso. Cuando quien recibe la mercancía no es quien la cuenta, y quien vende no es quien ajusta las existencias, cada movimiento queda respaldado por más de una mirada.
Esto no tiene que ver con desconfianza, sino con proteger al negocio y a su equipo: cuando todo queda registrado, una diferencia no recae sobre nadie sin pruebas. En un negocio pequeño basta con que el dueño o la dueña revise de vez en cuando los ajustes.
Contar todo una vez al año hace que las diferencias acumuladas durante meses aparezcan de golpe y sean muy difíciles de rastrear.
Una alternativa más práctica es el conteo cíclico: contar pocos productos cada semana, empezando por los de mayor valor o mayor rotación, y comparar el resultado con lo registrado. Así las diferencias se detectan cuando todavía son pequeñas.
Llevar el inventario en cuadernos o en una hoja de cálculo es una etapa válida de todo negocio. El siguiente paso suele llegar cuando las diferencias toman más tiempo en explicarse del que el equipo puede dedicarles.
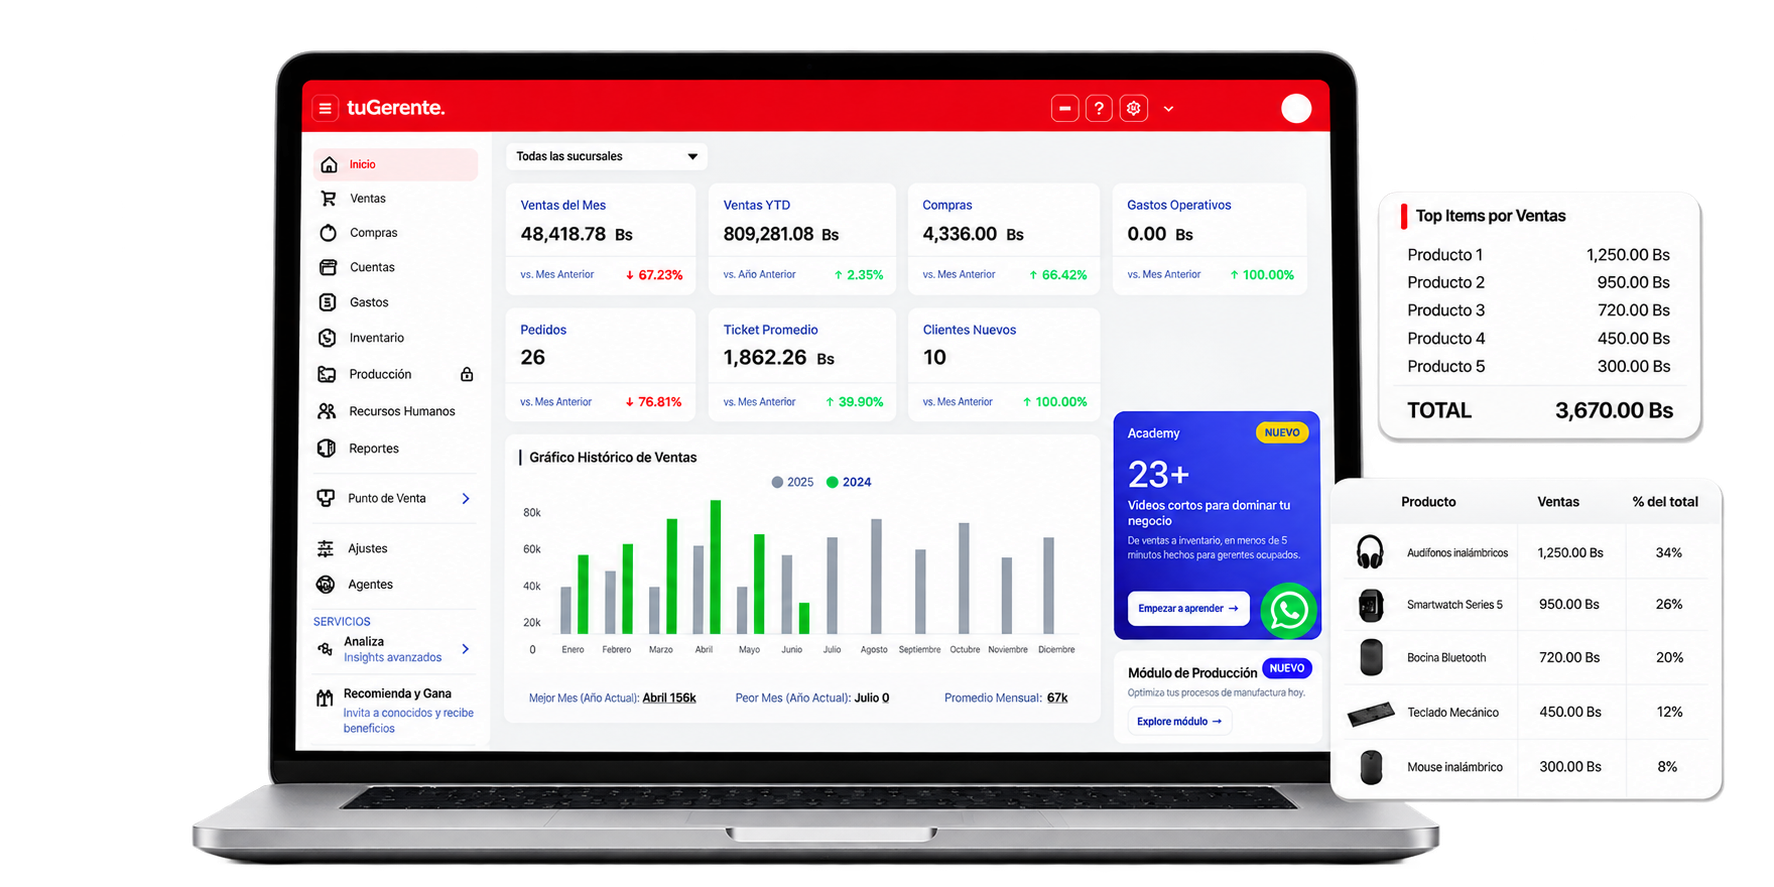
Ahí es donde un sistema que conecta el punto de venta con el inventario cambia la experiencia: cada venta descuenta existencias y los movimientos quedan en un mismo historial. Las diferencias se ven en los reportes día con día y no hasta el cierre del mes, y esa velocidad es justo lo que se necesita para actuar a tiempo. Y la digitalización no tiene que ser complicada: se puede empezar por un grupo de productos.
Cuando aparece una diferencia que no se explica, lo primero es documentarla: qué producto es, cuánto falta, desde cuándo y qué movimientos hubo. Con eso se compara contra entradas, ventas y devoluciones para confirmar si el faltante es real.
Si se confirma, la conversación con el equipo funciona mejor cuando parte de los datos y no de suposiciones, y el siguiente paso es ajustar el proceso para que no se repita.
Detectar un robo de inventario a tiempo es, en el fondo, una cuestión de orden: registrar cada movimiento, contar con frecuencia y revisar las diferencias antes de que se acumulen. Con esa base, el equipo trabaja con reglas claras y quien dirige puede dedicar su energía a hacer crecer la empresa y no a buscar mercancía que no aparece.
¿Cómo detectar un robo de inventario en mi negocio?
Compara con frecuencia el conteo físico contra lo registrado y busca patrones: diferencias repetidas en los mismos productos, turnos o ubicaciones.
¿Cuál es la diferencia entre merma y robo de inventario?
La merma es una pérdida esperada por causas naturales o del propio proceso, como productos dañados, caducados o errores de manejo. El robo de inventario es la salida de mercancía sin autorización.
¿Cómo evitar el robo de inventario en un negocio pequeño?
Registra cada movimiento, separa funciones cuando sea posible, haz conteos cíclicos y revisa los ajustes de inventario con regularidad.
¿Cada cuánto se debe contar el inventario?
Depende del tipo de negocio, pero los conteos parciales semanales o quincenales, empezando por los productos de mayor valor, suelen ser más efectivos que un solo inventario al año.
¿Qué hacer si descubro un robo de inventario?
Documenta la diferencia con fechas, productos y movimientos, confirma que no se trate de un error de captura y habla con el equipo a partir de los datos. Después ajusta el proceso para evitar que se repita.
Conoce tuGerente y descubre cómo puede simplificar el control de tu negocio


 Contacta un asesor
 Pruébalo gratis